

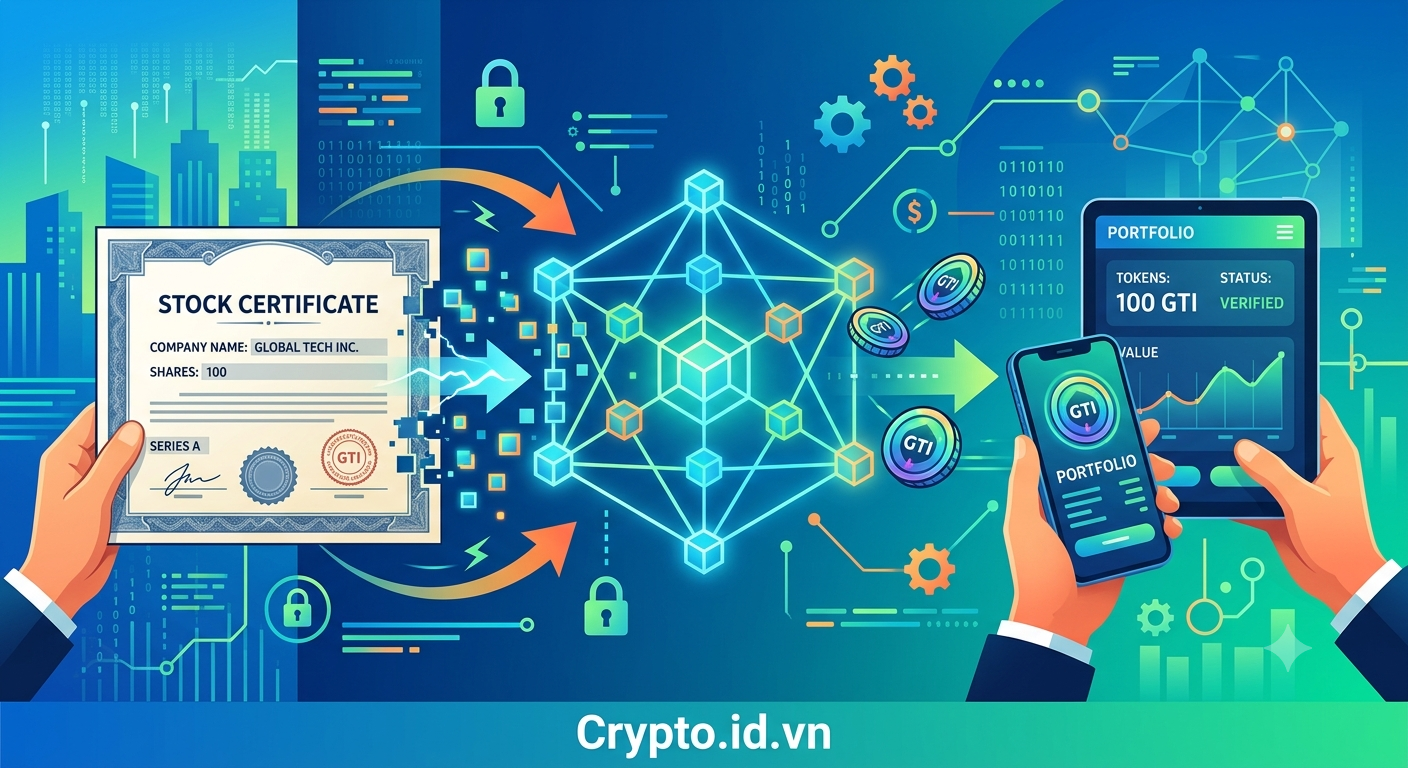
Token hóa cổ phiếu không đơn thuần là đưa mã chứng khoán lên blockchain. Bản chất của nó là tái cấu trúc ba lớp nền tảng của thị trường vốn: quyền sở hữu, cơ chế chuyển nhượng và quá trình thanh toán.
Ở giai đoạn hiện nay, cần phân biệt rõ giữa token đại diện quyền sở hữu cổ phần, token được bảo chứng bằng cổ phiếu cơ sở và token chỉ mô phỏng biến động giá. Ba mô hình này có thể giống nhau trên giao diện giao dịch, nhưng khác biệt căn bản về quyền pháp lý, cơ chế bảo chứng và rủi ro đối tác.
1. Bản chất kiến trúc và sự tái cấu trúc tầng nền tảng
Token hóa cổ phiếu (Equity Tokenization) vượt xa phạm vi của một giải pháp kỹ thuật số hóa nhằm đưa thông tin mã chứng khoán lên sổ cái phân tán (Distributed Ledger Technology – DLT). Về mặt bản chất kinh tế và tài chính, tiến trình này cấu thành một sự tái định hình và chuyển đổi mang tính hệ thống đối với ba trụ cột cốt lõi cấu thành nên hạ tầng thị trường vốn truyền thống:
- Tái cấu trúc hình thái quyền sở hữu: Chuyển dịch từ cơ chế ghi sổ tập trung thông qua các trung tâm lưu ký chứng khoán (Central Securities Depositories – CSDs) sang hình thức định danh và xác lập quyền sở hữu kỹ thuật số trực tiếp hoặc thông qua hợp đồng thông minh (Smart Contracts) trên blockchain.
- Tái định hình cơ chế chuyển nhượng: Thay thế cấu trúc luân chuyển tài sản đa tầng, phụ thuộc vào danh mục trung gian (bao gồm công ty chứng khoán, ngân hàng lưu ký, đại lý chuyển nhượng) bằng cơ chế giao dịch P2P (Peer-to-Peer) hoặc qua các hồ thanh khoản phi tập trung, tối ưu hóa tính minh bạch và tốc độ xử lý.
- Cải tiến chu trình thanh toán: Triệt tiêu độ trễ thanh toán tiêu chuẩn (T+1 hoặc T+2) bằng việc hướng tới cơ chế thanh toán đồng thời và tức thời (Atomic Settlement/DvP – Delivery versus Payment), từ đó loại bỏ rủi ro phát sinh trong khoảng thời gian chờ xử lý giao dịch.
2. Phân loại cấu trúc pháp lý và cơ chế rủi ro của các mô hình Token hóa
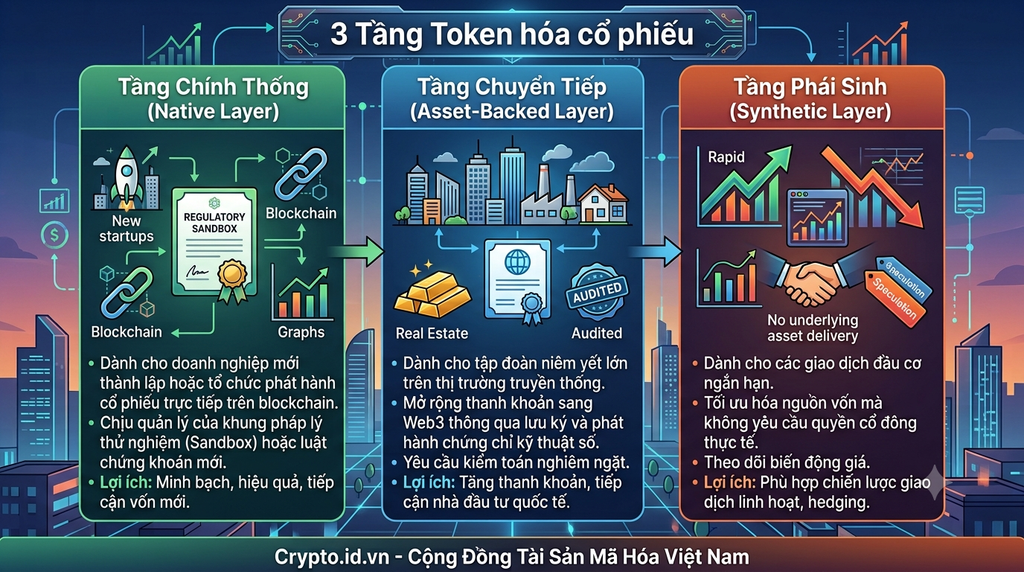
Trong giai đoạn phát triển hiện nay, thị trường xuất hiện sự gia tăng của nhiều công cụ tài chính có giao diện người dùng tương đồng nhưng sở hữu bản chất pháp lý và cấu trúc tài sản cơ sở hoàn toàn khác biệt. Việc phân định mang tính phân loại học là bắt buộc nhằm quản trị rủi ro hệ thống:
- Token sở hữu cổ phần trực tiếp (Native/Direct Equity Tokens): Là dạng thức mà trong đó quyền tài sản và quyền phi tài sản (quyền biểu quyết, quyền nhận cổ tức) được phát hành và ghi nhận trực tiếp trên sổ cái blockchain. Sổ cái này đóng vai trò là sổ đăng ký cổ đông chính thức được pháp luật công nhận.
- Token được bảo chứng bằng cổ phiếu cơ sở (Asset-Backed Equity Tokens): Là các chứng chỉ lưu ký kỹ thuật số (Digital Depository Receipts). Trong mô hình này, cổ phiếu truyền thống vẫn được lưu giữ tại một tổ chức trung gian uy tín (custodian), trong khi token được phát hành trên blockchain theo tỷ lệ $1:1$ để đại diện cho quyền đòi nợ hoặc quyền tài sản đối với cổ phiếu cơ sở đó.
- Token mô phỏng biến động giá (Synthetic/Derivatives Tokens): Là các công cụ phái sinh kỹ thuật số sử dụng hợp đồng thông minh và hệ thống cung cấp dữ liệu thực tế (Oracles) để mô phỏng biến động giá của tài sản cơ sở. Mô hình này hoàn toàn không phát sinh quyền sở hữu cổ phần hay sự bảo chứng tài sản thực tế.
Mặc dù có thể tạo ra trải nghiệm giao dịch tương đồng trên các nền tảng số, ba cấu trúc này phân hóa sâu sắc về: (i) cơ sở pháp lý để bảo vệ nhà đầu tư khi phát sinh tranh chấp; (ii) mức độ chịu ảnh hưởng bởi rủi ro đối tác (Counterparty Risk); và (iii) cơ chế thanh lý tài sản khi bên phát hành hoặc bên lưu ký mất khả năng thanh khoản.
3. Giới hạn của công nghệ và bài toán tích hợp hạ tầng pháp lý
Sự ứng dụng của công nghệ blockchain mang lại những ưu thế kỹ thuật vượt trội, bao gồm khả năng giao dịch liên tục 24/7, cơ chế chia nhỏ quyền sở hữu (Fractional Ownership), tính năng thanh toán tức thì và khả năng lập trình tài sản (Asset Programmability) thông qua hợp đồng thông minh để tự động hóa công việc chi trả cổ tức hay xử lý corporate actions.
Tuy nhiên, đổi mới công nghệ không đồng nghĩa với việc tự động xác lập hiệu lực pháp lý. Một mã tài sản kỹ thuật số chỉ được công nhận là “cổ phiếu onchain” đúng nghĩa khi và chỉ khi đáp ứng được tính tương thích pháp lý (Legal Enforceability). Điều này đòi hỏi:
- Quyền sở hữu và các quyền gắn liền với vị thế cổ đông phải được công nhận bởi khung pháp lý hiện hành.
- Hệ thống sổ cái DLT phải được công nhận là một phương thức đăng ký chính thức hoặc có giá trị tương đương với sổ đăng ký cổ đông truyền thống do cơ quan quản lý nhà nước giám sát.
Nếu thiếu đi sự công nhận mang tính tài phán này, token thực chất chỉ dừng lại ở mức một thỏa thuận dân sự hoặc một công cụ phái sinh không có tính bảo chứng pháp lý cao nhất đối với doanh nghiệp phát hành.
4. Động thái tiến hóa và triển vọng cấu trúc thị trường đa tầng
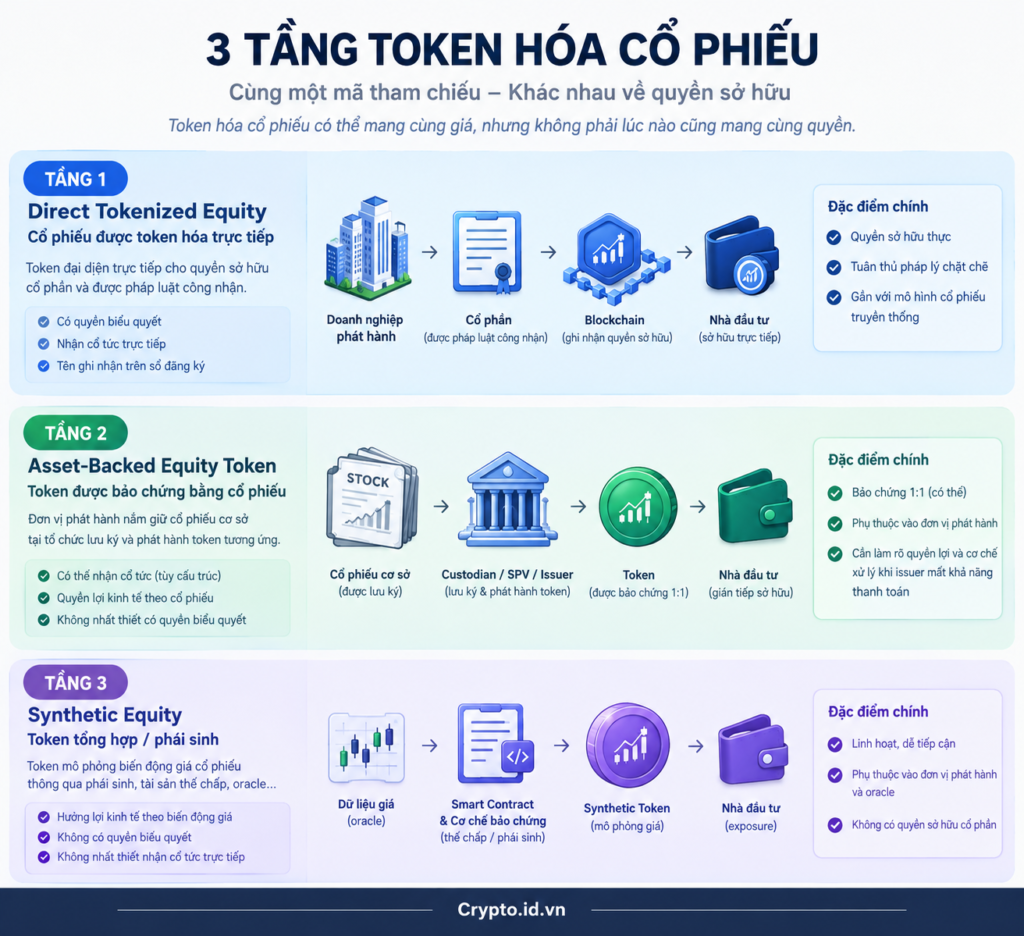
Tương lai của thị trường token hóa cổ phiếu nhiều khả năng sẽ không diễn tiến theo hướng loại trừ hoàn toàn để chọn ra một mô hình duy nhất. Thay vào đó, hạ tầng thị trường vốn tương lai có xu hướng hình thành một cấu trúc ba tầng song song, phân hóa theo khẩu vị rủi ro và nhu cầu của từng nhóm chủ thể:
- Tầng chính thống (Native Layer): Dành cho các doanh nghiệp mới thành lập hoặc các tổ chức chấp nhận phát hành cổ phiếu trực tiếp trên blockchain dưới sự quản lý của khung pháp lý thử nghiệm (Regulatory Sandbox) hoặc các bộ luật chứng khoán mới.
- Tầng chuyển tiếp (Asset-Backed Layer): Dành cho các tập đoàn niêm yết lớn trên thị trường truyền thống muốn mở rộng thanh khoản sang không gian Web3 thông qua các cấu trúc lưu ký và phát hành chứng chỉ kỹ thuật số được kiểm toán nghiêm ngặt.
- Tầng phái sinh (Synthetic Layer): Dành cho các giao dịch đầu cơ ngắn hạn, tối ưu hóa nguồn vốn mà không yêu cầu quyền cổ đông thực tế.
Năng lực cạnh tranh cốt lõi giữa các mô hình và các nền tảng giao dịch trong thập kỷ tới sẽ không nằm ở tốc độ xử lý giao dịch thuần túy của công nghệ, mà tập trung vào khả năng dung hòa và tối ưu hóa giữa hiệu năng vận hành của công nghệ sổ cái phân tán với tính chắc chắn, an toàn pháp lý của thị trường vốn truyền thống.